
公司2026年第一季度用户数量增加,自由现金流实现增长
亚特兰大,2026年5月11日——全球纯粹的物联网(“IoT”)超大规模服务商及物联网连接、解决方案和分析服务 提供商KORE Group Holdings, Inc.(纽约证券交易所代码:KORE)(以下简称“KORE”或“公司”)今日公布了截至2026年3月31日的季度财务和运营业绩。
2026年第一季度财务摘要
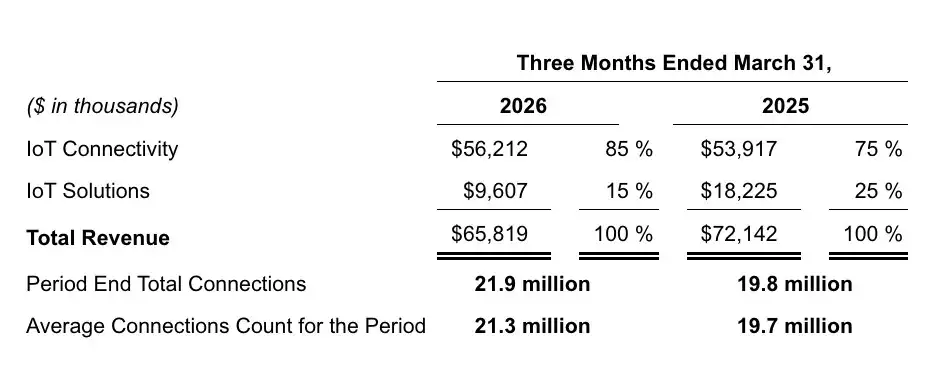
- 营收为6580万美元,较上年减少630万美元,主要原因是物联网解决方案业务收入下降,但这一降幅部分被物联网连接业务230万美元的收入增长所抵消。
- 总连接数[1]为2190万,较去年同期增长11%。
- 净亏损为2850万美元,较去年同期增加1350万美元,增幅达91%,主要原因是交易相关费用以及认股权证负债公允价值的变动。
- 经调整的EBITDA增至1,540万美元,较去年同期增长100万美元,增幅为7%。
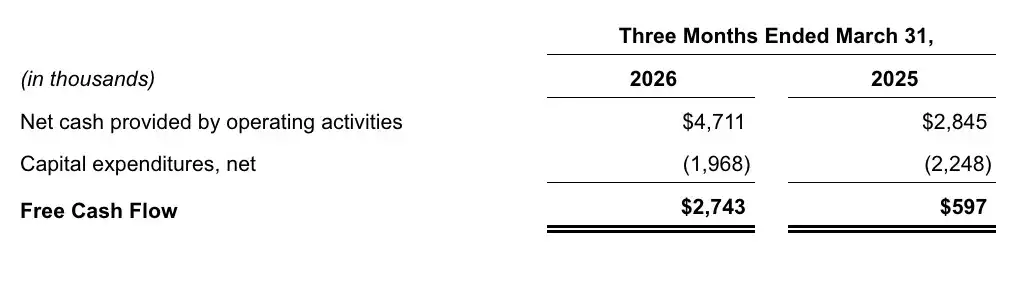
- 经营活动产生的现金流量为470万美元,较去年同期增加190万美元。
- 自由现金流增至270万美元,较去年同期增加210万美元。
“2026年第一季度的业绩彰显了我们核心物联网连接业务的强劲势头,该业务继续成为公司增长的引擎。与去年同期相比,连接数增加了200多万,同时物联网连接业务收入也实现增长,这充分证明了我们对客户所发挥的关键作用,”KORE总裁兼首席执行官罗恩·托顿表示。 “正是对核心服务的专注,使我们能够再次为股东创造正的自由现金流,”托顿补充道。
1 定义请参见下文“关键运营指标”。
下表汇总了本公司的收入及具体关键运营指标:
待处理交易
如2026年2月27日所公告,本公司已与KONA Parent, L.P. 及 KONA Merger Sub Co. 签署了《合并协议》(以下简称“合并协议”),根据该协议,本公司将由 Searchlight Capital Partners, L.P. 和 Abry Partners 的关联方,以及本公司其他部分股东通过全现金交易收购,企业价值约为 7.26 亿美元(含债务承担)。 该拟议交易将使本公司成为一家私营公司,预计将于2026年第二或第三季度完成,但须满足惯常的交割条件,包括获得监管机构批准、获得有权就该事项投票的已发行股份所代表多数表决权的持有人批准,以及获得《合并协议》中定义的“无利害关系股东”所投多数票的批准。
鉴于此次交易,本公司将不召开财报电话会议。
关于 KORE
KORE 是一家提供关键任务型物联网解决方案和服务的先驱、领导者和值得信赖的顾问。我们通过简化物联网的复杂性,助力各类规模的企业提升运营和业务绩效。我们深厚的物联网专业知识与经验、全球业务覆盖、量身定制的解决方案以及灵活的部署能力,能够加速并显著提升客户的业务成果。如需了解更多信息,请访问www.korewireless.com。
非公认会计原则财务指标
除了根据公认会计原则(GAAP)确定的业绩数据外,我们认为以下非公认会计原则(非GAAP)指标对于评估我们的经营业绩具有参考价值。我们使用以下非GAAP财务信息来评估日常运营状况,并用于内部规划和预测。我们认为,综合考虑这些非GAAP财务信息,可能有助于投资者评估我们的经营业绩。
息税折旧及摊销前利润(EBITDA)和调整后息税折旧及摊销前利润(Adjusted EBITDA)
“EBITDA”定义为扣除其他非经营性费用或收入、所得税费用或收益以及折旧和摊销前的净利润(或净亏损)。“调整后EBITDA”定义为经调整的EBITDA,其中剔除了管理层认为会扭曲各期间经营成果的异常项目及其他重大项目。 此类调整可能包括股权激励费用、整合及收购相关费用、有形和无形资产减值费用、某些或有负债转回、转型费用,以及外汇交易损益。EBITDA和调整后EBITDA旨在作为本公司业绩的补充指标,既非美国通用会计准则(GAAP)所要求,亦非依据该准则列报。 我们认为,使用EBITDA和调整后EBITDA为投资者提供了一种额外工具,用于评估持续的经营业绩和趋势,并将本公司的财务指标与可比公司的财务指标进行比较——这些公司可能向投资者提供类似的非GAAP财务指标。但是,您应注意,在评估EBITDA和调整后EBITDA时,我们未来可能产生与计算这些指标时排除的费用类似的费用。 此外,我们披露这些指标不应被理解为暗示本公司未来的业绩将不受异常或非经常性项目的影响。我们对调整后EBITDA的计算可能无法与其他公司计算的同名指标进行比较,因为各公司计算调整后EBITDA的方式可能不尽相同。
鉴于上述局限性,不应孤立地看待EBITDA和调整后EBITDA,也不应将其视为根据公认会计原则(GAAP)计算的业绩指标的替代品。我们主要依据公认会计原则(GAAP)下的财务结果,并将EBITDA和调整后EBITDA作为补充指标使用,以此弥补这些局限性。您应查阅下文关于净亏损与EBITDA及调整后EBITDA的调节表,且不应仅依赖任何单一财务指标来评估我们的业务。
自由现金流
自由现金流是一项非公认会计原则(非GAAP)指标,定义为经营活动产生的(或消耗的)净现金,减去净资本支出。我们认为,自由现金流是衡量可用现金流动性的重要指标,这些现金可用于支付运营费用、对业务的投资、战略收购,以及偿还债务和股票回购等其他某些活动。 自由现金流是管理层采用的一项关键财务指标。作为流动性指标,自由现金流对投资者具有参考价值,因为它反映了本公司创造或使用现金的能力。将自由现金流用作分析工具存在一定局限性,因为它并不代表可用于自主支出的剩余现金流。鉴于这些局限性,应将自由现金流与根据美国通用会计准则(GAAP)列报的其他经营和财务业绩指标一并考虑。
关键运营指标
KORE 会审查多项运营指标,以衡量我们的业绩、识别影响业务的趋势、编制财务预测并制定战略决策。下文所述关键运营指标的计算方法可能与其他公司、证券分析师或投资者使用的名称相似的指标有所不同。
客户连接数
就任何财务期间而言,我们的“总连接数”或“连接总数”指该期间内所有物联网连接服务的连接总数,其中包括eSIM的贡献,但不包括某些由移动运营商从我们处获得订阅管理平台授权的连接。“平均连接数”指任何财务期间内连接总数的简单平均值。
这些指标是管理层从SIM卡和/或终端设备角度出发,定期评估业务增长情况的主要衡量标准。我们认为,投资者也会出于类似目的使用这些指标。
关于前瞻性陈述的警示性声明
本新闻稿包含某些并非历史事实的陈述,但根据1995年《美国私人证券诉讼改革法案》中的安全港条款,这些陈述属于前瞻性陈述。前瞻性陈述通常伴有“相信”、“指导”、“预测”、“可能”、“将”、“估计” “继续”、“预期”、“打算”、“期望”、“应该”、“会”、“计划”、“预测”、“潜在”、“似乎”、“寻求”、“未来”、“前景”以及类似表述,这些表述用于预测或表明未来事件或趋势,或并非对历史事项的陈述。 这些前瞻性陈述包括但不限于:关于根据《合并协议》完成对本公司的收购及预计交割时间、获得监管机构和股东对该收购的批准、预计的财务及其他风险、未来运营表现和效率、预计收入以及总连接数和连接需求等陈述。 这些陈述基于各种假设以及 KORE 管理层的当前预期。这些前瞻性陈述仅供说明之用,不应被视为,且任何投资者或其他人士均不得将其作为对事实或概率的保证、承诺、预测或确定性陈述加以依赖。实际事件和情况难以或无法预测,且将与假设存在差异。许多实际事件和情况超出了 KORE 的控制范围。 这些前瞻性陈述受诸多风险和不确定性影响,包括我们在最近提交的10-K表格年度报告和10-Q表格季度报告“风险因素”部分中列出的风险,以及一般经济、金融、法律、政治和商业状况,以及国内外市场的变化;收购交易可能无法在预期时间内完成,甚至无法完成的风险; 收购交易的预期收益和效果无法实现的风险;未能获得足够数量的KORE股东批准收购交易的风险;政府机构可能禁止、延迟或拒绝批准完成收购交易的风险;因收购交易相关的不确定性导致KORE业务受损的风险;与KORE业务推广及预期业务里程碑时间安排相关的风险; 与KORE被收购公司整合相关的风险;KORE对其未来业务预期所依据的假设发生变化;我们与销售漏斗中客户协商并签署最终合同的能力;竞争对KORE未来业务的影响;以及KORE作为当事人或可能成为当事人的司法程序的结果。 如果这些风险成为现实或假设被证明不正确,实际结果可能与这些前瞻性陈述所暗示的结果存在重大差异。可能还存在其他风险,这些风险目前KORE尚不知晓,或KORE目前认为不重要,但也可能导致实际结果与前瞻性陈述中所述的结果存在重大差异。此外,前瞻性陈述反映了KORE截至本新闻稿发布之日对未来事件的预期、计划或预测以及观点。 KORE预计后续事件和事态发展将导致这些评估发生变化。然而,尽管KORE可能在未来某个时间点选择更新这些前瞻性陈述,但KORE特此声明不承担任何更新义务。不应将这些前瞻性陈述视为代表本新闻稿发布日期之后的任何日期KORE的评估。因此,不应过度依赖这些前瞻性陈述。
KORE 投资者联系方式:
维克·维贾伊维尔吉亚
投资者关系、企业发展与战略副总裁
[email protected]
(770) 280-0324
KORE GROUP HOLDINGS, INC.
净亏损与调整后EBITDA的调节表
(未经审计)
(1) “其他”调整包括针对某些间接税或非基于收入的税项所作的调整。
KORE GROUP HOLDINGS, INC.
经营活动产生的净现金流量与自由现金流的调节表
(未经审计)
消息来源:KORE集团控股公司