
电动汽车行业正在快速增长,随着全球各国陆续出台零排放法规,预计该行业将呈现指数级增长。而目前的充电基础设施仍需大幅改进。
充电企业正努力跟上电动汽车(EV)销量不断增长的步伐。与此同时,各国政府正着力建设公共充电设施。
我们整理了关于全球EV 充电站的一些最重要统计数据,以及一些EV 的补充统计数据,这些数据将有助于您的战略规划。
全世界一共有多少个电动汽车充电站?
1. 预计到2022年底,全球将有280万个面向公众开放的EV 充电站,而2021年这一数字为177.7万个(来源1/2)
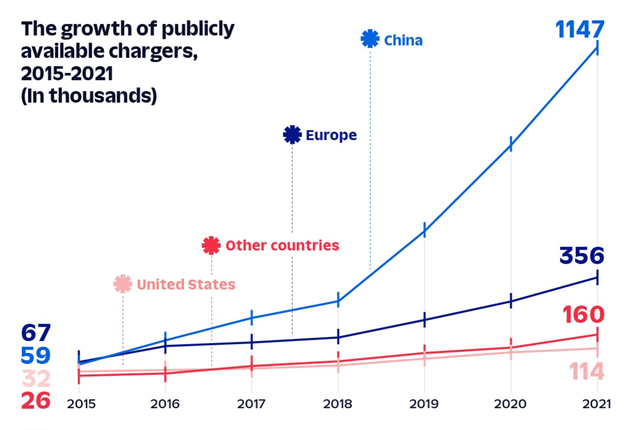 鉴于电动汽车需求和普及率的不断提升,各国政府正在设法扩建EV 充电网络。例如,美国有大量居民居住在充电设施不完善的公寓楼和住宅楼中。
因此,专家们建议美国政府出台国家政策,推动充电设施的公平布局,以便服务不足的地区也能拥有EV 充电站。
不仅如此,政府还推出了多项举措,例如英国的旧车报废计划、地方EV 基础设施基金(LEVI)和快速充电基金(RCF),以及欧盟拟议的《替代燃料基础设施条例》(AFIR),这些举措都旨在支持替代燃料的推广和应用。
充电桩主要分为快充和慢充两类。例如,欧洲在慢充充电桩数量上排名第二,2022年慢充充电桩总数达46万个,较上年增长50%。其中,荷兰以11.7万个位居欧洲首位,其次是法国(7.4万个)和德国(6.4万个)。
文章接着指出,截至2022年底,欧洲的快充桩总数已超过70,000个,较2021年增长了约55%。领跑各国的是德国(12,000个)、法国(9,700个)和挪威(9,000个)。
2. 据预测,到2030年,将有共计1290万个面向公众开放的EV 充电站,充电电流为1400安培(来源1/2)
在总计1290万个充电站中,将有470万个是快速充电站(EV ),820万个是慢速充电站(EV )。
预测显示,公共充电桩的总数将稳步增长。 就美国而言,数据显示,到2025年,充电桩数量将激增至54万个。此后,增长速度将放缓,到2030年,公共充电桩总数将达到80万个。在2030年的预测中,中国仍位居榜首,公共充电桩数量将达到860万个。
目前,EV 的充电时间受到限制,原因是向车辆电池供电时会产生热量。电流越大,产生的热量就越多。
要缩短充电时间,就必须具备对导线进行冷却的能力。目前,快充系统采用较粗的导线来提供350安培的充电功率,可在20分钟内为电动汽车充满电。不过,这种情况下充电线会显得更加笨重。
要将充电时间缩短至5分钟,需要1,400安培的电流。不过,美国宇航局(NASA)的“流动沸腾与冷凝实验”(FBCE)或许能通过提供更优的冷却方案,帮助实现这种功率水平。
美国宇航局(NASA)的科学家在EV 充电线缆上测试这项新型冷却技术时,成功达到了2,400安培的电流。
然而,此类技术要实现广泛应用尚需数年时间。但考虑到“赖特定律”,到2030年,超快公用充电桩将在全球范围内普及。
3. 中国的公共充电站数量最多,达115万个,几乎是其他国家的8倍(来源)
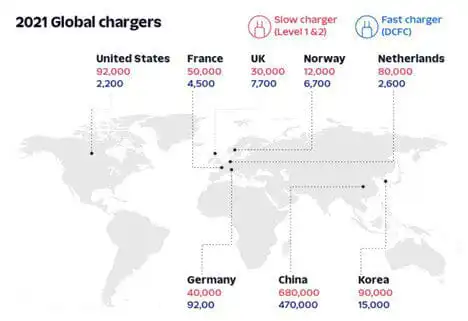
截至2022年1月,中国共有47万座面向公众的快速充电站(EV )和68万座慢充站(EV )。
一段时间以来,中国一直处于EV 革命的前沿。预计2025年后,中国和印度这两个国家将加大力度,增加EV 公共充电桩的数量。
2020年,中国共拥有81万个EV 充电桩。预计到2030年,中国将拥有860万个公共充电桩。这一数字占2030年全球预计公共EV 充电桩总数的近67%。
然而,目前的预测是基于“既定政策情景”得出的。已公布的政策可能会推动全国范围内电动汽车的普及程度进一步提高。
鉴于全球EV 销量的一半来自中国,中国需要跟上充电桩日益增长的需求。在中国,新注册汽车中近四分之一是电动汽车或插电式混合动力车。
据英国广播公司(BBC)报道,北京及其他几个主要城市的部分电动出租车会前往电池更换站,而不是为电动汽车充电。电池更换只需几分钟,而电动汽车充电(包括等待时间)则可能长达2小时。
因此,中国正致力于大幅增加面向公众开放的EV 充电桩总数,尤其是快充桩的数量。
4. 2021年,美国所有EV 充电站中,60%是特斯拉超级充电站,但中国仍拥有全球85%的快充站(来源)
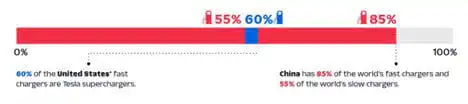
中国还拥有全球55%的慢充充电桩。欧洲以占全球慢充充电桩(EV )总数25%的比例位居第二,美国以占全球慢充充电桩(EV )总数8%的比例紧随其后。
在快充设备方面,欧洲位居第二,拥有全球9%的快充设备EV ,紧随其后的是美国,拥有全球4%的快充设备。
展望未来,大多数国家都在努力增加快速充电桩的数量EV 。新冠疫情放缓了公共充电桩的部署速度。作为参考,2020年初公共充电桩的增长率为45%。然而,到2021年底,这一数字已降至37%。
目前,挪威和美国对EV 充电桩的增长率要求更高。这是因为挪威目前的每充电点EV 比率最高,达到33.6EV ,其次是美国,每充电点为18.2EV 。
5. 2021年,欧洲面向公众开放的充电桩数量增长了30%,其中包括慢充和快充的EV 充电站(来源)
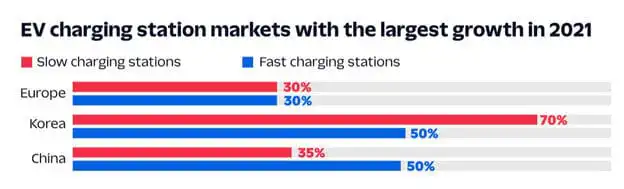 2021年,欧洲、韩国和中国的EV 市场增长最为显著。
在欧洲范围内,荷兰在慢充充电桩数量上居首,全国范围内共有超过80,000个面向公众开放的慢充充电桩。法国以50,000个位居第二,随后是德国的40,000个、英国的30,000个、意大利的20,000个,以及瑞典和挪威各12,000个。
截至2022年初,欧洲公开可用的快速充电桩总数达到50,000个。在这50,000个充电桩中,德国有9,200个,英国有7,700个,挪威有6,700个,法国有4,500个,西班牙和荷兰各有2,600个。
相比之下,美国拥有22,000个快充桩,其中60%是特斯拉超级充电桩。
EV 充电行业现状
6. 预计到2022年底,EV 的全球销量将达到1060万辆——几乎是2018年的3倍(来源)
2022年第一季度,电动汽车销量超过200万辆。这一数字较2021年第一季度增长了75%。
随着EV 销量呈指数级增长,对EV 充电站的需求也在增加,尤其是对快充的需求。正因如此,中国和美国等国家正致力于提高公共快充站的增长速度。
预计到2025年,EV 的销量将达到1590万辆,到2030年,这一数字预计将达到2770万辆。
目前,每售出一台EV ,其中就有半台销往中国。不过,这一情况预计今后将会发生变化。预计到2025年,中国将售出750万辆EV ,占全球预测销量的47%。到2030年,预计中国将售出1100万辆EV ,占全球总销量的近40%。
7. 截至2022年,ChargePoint网络是美国最大的EV 充电桩网络,拥有15,454个站点和48,946个充电点(来源)
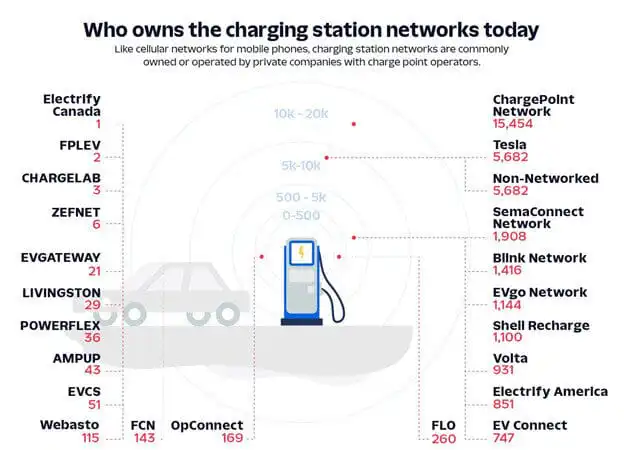 紧随ChargePoint网络之后的是特斯拉,其在美国拥有5,682个站点和27,257个充电桩。
ChargePoint 网络拥有 152 个一级充电站和 157 个一级充电端口。此外,该网络还拥有 14,155 个二级充电站和 47,114 个二级充电端口。另外,该网络还拥有 1,147 个直流快充(DCFC)站点和 1,675 个直流快充端口。
DCFC充电口是EV 最快的充电方式,其次是二级和一级充电口,这两类被视为慢充。
相比之下,特斯拉没有一级充电桩。不过,他们拥有4,436个二级充电站,共计14,677个二级充电口。此外,他们还拥有1,246个直流快充站(即特斯拉超级充电站),共计12,580个直流快充口。
8. 目前,全球EV 充电站市场规模为182.2亿美元(来源)
该市场的复合年增长率为35%,预计到2028年市场规模将达到1150亿美元。
研究表明,与传统燃油车相比,EV 运营成本的持续降低是推动EV 市场发展的主要动力。锂离子电池价格的下降趋势是另一个因素。
此外,随着电动汽车的商业应用日益普及,对EV 充电服务的需求也将大幅增加。
此外,对快充站和新一代EV 充电器的需求势必也会推高EV 充电市场的价值。
影响电动汽车续航里程的技术进步
9. 一辆EV 在公共充电站充满电平均需要1小时17分钟(来源)
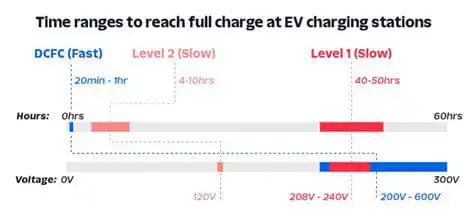 根据EV 充电器的不同版本,充电速度分为三个不同的等级。
- 1级—— 这是充电速度最慢的一种,使用标准的家用120伏交流电源插座。对于纯电动汽车(BEV),1级充电器充满电需要40至50小时。对于插电式混合动力汽车(PHEV),从0充至100的充电时间为5至6小时。
- 2级——此类 充电器使用240V家用插座或208V商用插座。为纯电动汽车(BEV)充电需4至10小时,为插电式混合动力汽车(PHEV)充电则需1至2小时。
- DCFC——这是直流快充接口,例如特斯拉超级充电桩。它们可在20分钟至1小时内将纯电动汽车(BEV)的电量从0充至80%。DCFC设备通常与大多数插电式混合动力汽车(PHEV)不兼容。
目前,直流快充(DCFC)每充电一小时可提供的续航里程在180至240英里之间。相比之下,一级和二级充电桩的续航里程分别为2至5英里和10至20英里。
10. 预计到2030年,全球汽车用锂离子电池产能将达到3.2太瓦时,而2021年为300吉瓦时(来源)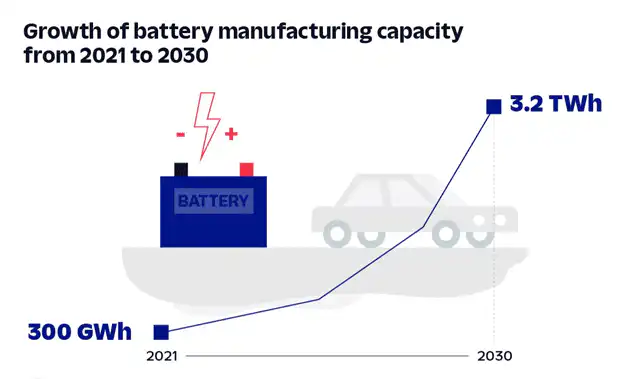
2021年的实际产量约为160 GWh,这意味着各公司已为路上电动汽车数量的激增做好了准备。
根据“既定政策情景”,到2025年,电池制造产能预计将达到0.6太瓦时(TWh)。然而,“可持续发展情景”将这一数字定为1.1 TWh。
同样,在“可持续发展情景”下,2030年的预测值为3.2太瓦时,而在“既定政策情景”下,2030年的预测值为1.6太瓦时。
如何让充电站更方便使用
本十年间客户体验领域最大的转变之一,将是从在加油站为车辆加油转向使用EV 充电站。随着消费者从单纯的加油交易体验转向与充电站运营商建立长期关系,这一转变将彻底改变“加油机付款”的模式。
充电服务提供商(CPO)面临的挑战在于,既要确保充电基础设施符合相关规定,又要优化客户的充电体验(包括应用程序、充电性能、计费和客户服务)。在这个竞争异常激烈的环境中脱颖而出的服务提供商,将凭借充足的充电资源、可靠的供电以及个性化的服务体验赢得客户青睐。
这种在硬件和基础设施方面,以及在客户体验和参与度方面寻求差异化的需求,要求整合各种现有和新兴技术。像KORE平台这样的统一平台正是为此而生的。想了解更多信息吗?欢迎联系我们!